本地生活
在爱尔兰,夫妻的税怎么算?
2026 年爱尔兰共和国主要以工资收入为主的夫妻及民事伴侣税务指南。涵盖联合评估、分别评估和按单身方式分别计税三种选项,解释所得税抵免额与按 20% 标准税率计税的收入额度转移规则,以及一方停工、收入减少或复工后的核查事项。
本文梳理爱尔兰夫妻的三种所得税评估方式、符合条件的税收抵免与标准税率额度转移,以及一方停工、收入减少或复工后的核查事项。金额以 2026 税年规则为准。
办理指南
适合谁
主要靠工资收入、需要核对 PAYE(Pay As You Earn,按收入预扣税款)记录的夫妻及依法认可的民事伴侣
先看结论
先核对婚姻记录,再比较联合评估(Joint assessment)、分别评估(Separate assessment)和按单身方式分别计税(Separate treatment)。分别评估在年度内各自处理,年终仍可转移符合条件的未使用抵免和税率额度;按单身方式分别计税则不能转移。一方停工、收入减少或复工时,再按全年收入核对双方抵免、税率额度与最新税收抵免证书(Tax Credit Certificate,TCC)。
先把三个税务步骤分开
在爱尔兰,夫妻的税怎么算?假设一对夫妻原本都在工作,后来一方暂时休息了几个月。朋友告诉他们,税收额度可以在夫妻间转移。那么,具体哪些额度能转?是下个月的工资单就变了,还是要等到年底才结算?另外,如果婚姻是在中国登记的,为什么 Revenue 系统里还是显示单身?婚姻记录、年度评估选择、当年额度分配和往年复核需要分开核对。
本文讨论爱尔兰共和国的所得税(Income Tax)。依法成立并获爱尔兰税务规则承认的 civil partners(民事伴侣)也可能适用相关夫妻规则;普通同居、共同养育孩子或联名租房本身不等同于已婚。办理时先分清:
- 身份记录:确认税务局登记的婚姻状态、结婚日期以及双方各自的税务居民身份。
- 年度申报选择:选择联合评估、分别评估或按单身方式分别计税;如选联合评估,再确定负责相关申报和税款事项的人。
- 年度额度分配:在年度内分配符合条件的税率额度或税收抵免,核对双方工资记录并与年终实际金额对比。
婚姻与伴侣关系的税务认定
爱尔兰所得税规则可能承认在登记地依法成立的婚姻,以及获认可的 civil partnership(民事伴侣关系);普通同居、共同养育孩子或联名租房本身不等同于已婚。婚姻关系与税务居民身份也不同。更新 civil status(婚姻或民事伴侣状态)时,双方需分别确认 myAccount(Revenue 个人税务账户)记录。若配偶没有 PPS Number(个人公共服务号码)或人在海外,向 Revenue 核对可用流程;不要借用账号或编造号码。婚姻证明及翻译、认证材料仅按 Revenue 对该申请的要求准备,不假定人人都须公证或办理 Apostille。
首次按夫妻情况核对前,可先准备:
- 双方的结婚或民事伴侣登记日期;外国婚姻证明仅按 Revenue 要求提交。
- 双方各自的 PPS Number(个人公共服务号码)和 myAccount 登录情况,以及另一方是否需要确认更新。
- 双方当年的税务居民情况;配偶在海外时也核对其收入。
- 当前评估方式及生效税年,以及负责相关申报的 assessable spouse(被评估配偶);该角色不等于额度分配。
- 双方当年已取得及预计剩余收入,包括福利、雇主补差和其他需申报收入。
- Revenue 要求的翻译或其他证明;不要假定每份文件都需公证或认证。
结婚当年的税务处理与退税
结婚当年的工资扣税通常继续按两名单身人士处理。只有在该纳税年度结束后,符合条件的夫妇才能对比单身申报与联合评估(Joint assessment)的年度税额,以确定婚后期间是否能获得退税。Revenue 按月份而非精确日期计算婚后期间:例如 7 月 10 日结婚,婚后计 6 个月。只有比较出现差额,才按婚后期间核算,并按双方各自已缴所得税的比例分配;若全年比较差额为 €1,200,6 个月的示意退税是 €600,不是全额退回。现在补报早年的婚姻记录,不等于今年才结婚,也不自动取得过去年度的退税或变更评估选择。Revenue 会按年核对当时的居民身份、收入、已作出的评估选择和适用期限;不能据此承诺过去四年都可补退税。若此前一直按单身处理或未更新状态,需单独评估每年的资格。
三种评估方式各有什么区别
夫妻可选择三种评估方式。下表比较年度内怎样处理、符合条件的未用额度能否转移,以及申报分工和办理时间;日期对应不同选择,并非要求每个家庭都提交所有申请。
| 评估方式 | 年度内处理 | 年度末额度转移 | 申报责任与期限 |
|---|---|---|---|
| 联合评估(Joint assessment) | 通知婚姻或民事伴侣关系后通常默认适用;若要主动作联合选择,须在相关税年结束前向 Revenue 书面提出。 | 可在双方之间分配多数符合条件的抵免、减免和税率额度;个人抵免及双收入增加额度等例外见下文。 | 可由夫妻选择 assessable spouse(负责相关申报和税款事项的人),在适用年度 3 月 31 日前选定;未选时通常由收入较高者担任。 |
| 分别评估(Separate assessment) | 年度内每位配偶按单身计税并提交个人申报,婚姻基本税收抵免平分 | 年终可转移符合条件的未使用税收抵免、减免或税率档位 | 申请窗口为前一年 10 月 1 日至目标年 3 月 31 日,不可追溯,直至变更 |
| 按单身方式分别计税(Separate treatment) | 每位配偶被视为单身,独立申报并缴纳税款,使用个人税收抵免及 €44,000 2026 年税率档位 | 不可转移未使用的税收抵免、减免或税率档位,且无法获得居家照护者税收抵免 | 在申请税年度内提出,不可追溯,直至变更 |
(Revenue:共同税务评估说明(新标签页打开);Revenue:独立税务评估指南(新标签页打开);Revenue:独立税务处理说明(新标签页打开))
联合评估(Joint assessment)详解
在爱尔兰,夫妻在向税务局(Revenue)申报婚姻状态后,默认将采用联合评估(Joint assessment)模式,除非另行选择其他税务处理方式。若需主动选择联合评估,应在相关税年结束前以书面方式提出。随后,夫妻双方可在该选择适用年度的 3 月 31 日前选定一名“被评估配偶”(Assessable Spouse)。如果双方未选择,收入较高的一方通常担任 assessable spouse(负责相关申报和税款事项)。该角色与额度分配是两回事;这不代表其接管另一方的收入、账号或个人决定。但在特定的 PAYE 年终电子申报表(e-Form 12)情况下,夫妻任何一方均可提交申请,提交方可能仅在当个纳税年度成为被评估配偶,且此操作不会导致未来年度的角色永久变更;但若其中一方为“应税人员”(Chargeable Person),则不适用此例外情况。为了账户安全,请勿分享您的登录凭据。
分别评估(Separate assessment)
在爱尔兰,夫妻可以选择“联合评估下的分别评估”(separate assessment within joint assessment)。这意味着在纳税年度内,夫妻双方各自处理税务并提交个人申报表,独立处理日常税务。但在年度结算时,符合条件的未使用税收抵免(tax credits)、减免(reliefs)和税率档位(rate bands)仍可在配偶间转移。雇员税收抵免、赚得收入抵免、就业费用和双收入标准税率额度增加部分不可转移。两人的分别评估合计税额不会高于联合评估下的税额。
按单身方式分别计税(Separate treatment)
如果您选择按单身方式分别计税(Separate treatment),夫妻或民事伴侣双方将分别作为单身人士申报税款。这意味着每位配偶仅就其个人收入进行课税,并仅使用自己的个人税收抵免(tax credits)和标准税率额度(standard rate band)。在这种模式下,未使用的税收抵免、减免或标准税率额度都不能转给配偶。此外,按单身方式分别计税的夫妻将无法申请居家照护者税收抵免(Home Carer Tax Credit)。
所得税的计算顺序与 2026 年数字
首先根据税率额度计算应纳税额,然后使用符合条件的税收抵免来冲减所得税。
税率额度决定了多少收入按 20% 而非 40% 计税;税收抵免在计算出所得税后直接扣减税额;某些税务减免会按各自规则减少应税收入或所得税;它们与税收抵免的计算方式不同。
单身人士:按 20% 标准税率计税的收入额度(standard rate band)为 €44,000,个人税收抵免为 €2,000;已婚/民事伴侣(单方收入):基础额度为 €53,000,合并个人税收抵免为 €4,000。
若夫妻双方均有收入,额外额度为 €35,000 与低收入方收入中的较低者,且该额外额度不可转移;两人合并最高额度为 €88,000,且不能由一人全部使用。
不存在负税或无条件现金返还;未使用的税收抵免或额度通常不能结转至以后年度。
以上为 2026 年规则;2027 年的相关提案尚待立法通过。
本文于 2026 年 10 月 20 日核对了 2026 年的官方税务数据,但 Revenue 链接的年度图表可能会更新。Budget 2027 的提案需经立法后生效,若查询后续税年,请以 Revenue 当年的官方数据为准。
(Revenue:2026 年税率与减免对照表(新标签页打开);Revenue:标准税率额度详解(新标签页打开);Revenue:所得税计算方式(新标签页打开))
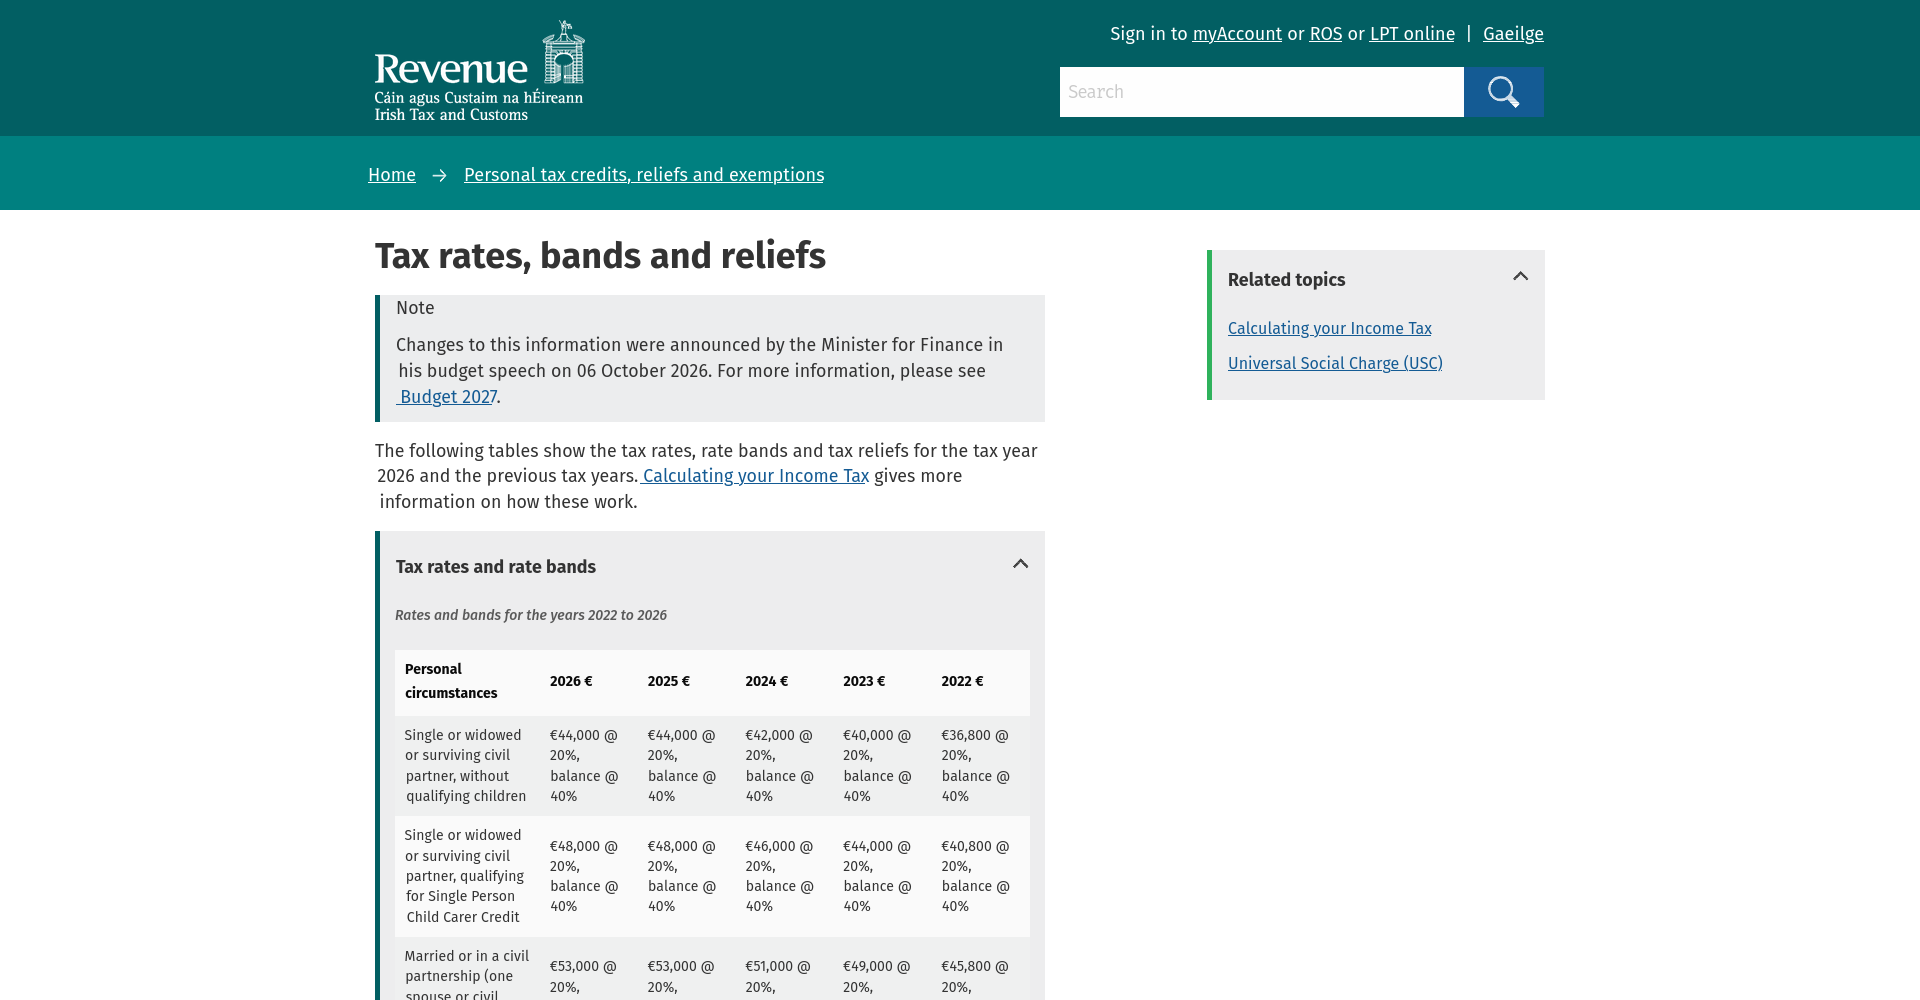
这里可以查询 Revenue 发布的 2022 至 2026 税年的所得税率、税级及减免额度。页面通过表格对比了单身、单亲照顾者以及已婚/民事伴侣在不同年份的 20% 标准税率适用额度及其对应的余额税率。提供 2022 年至 2026 年的所得税率(Tax rates)和税级(Rate bands)对照表。2026 年单身或丧偶人士(无符合条件的子女)的标准税率额度为 €44,000 @ 20%,余额按 40% 计税。
2026 年单身且符合单亲照顾者抵免(Single Person Child Carer Credit)的人士,额度为 €48,000 @ 20%,余额按 40% 计税。已婚或民事伴侣(单方收入)在 2026 年的可见税率额度起始值为 €53,000 @ 20%。由于页面表格底部被截断,请在页面上完整核对已婚或民事伴侣(Married or in a civil partnership)在不同年份的具体税率额度及余额税率。
哪些额度可以转移?
在联合评估(Joint assessment)或分别评估(Separate assessment)下,大多数符合条件的未使用税收抵免(Credits)、减免(Reliefs)和税率档位(Rate Band)可以在夫妻间分配或调剂。但请注意,部分项目属于个人专属,不可转移,包括:雇员税收抵免(Employee Tax Credit)、赚得收入抵免(Earned Income Credit)、就业费用以及增加的双收入税率档位(Increased dual-income band)。
2026 年,单身人士的基本个人税收抵免为 €2,000。符合条件的夫妻或民事伴侣在联合评估时,两人合计可获得 €4,000 的共同基本抵免,而非在每人保留 €2,000 单身抵免的基础上额外增加 €4,000。
Employee Tax Credit(雇员税收抵免)最高 €2,000;若本人当年符合条件的 PAYE 收入低于 €10,000,抵免按该收入的 20% 计算。赚得收入抵免最高 €2,000 且限额为合格赚得收入的 20%,投资或租金收入不计入。同一人的两项抵免总额以较高者为限,而非叠加。个人抵免与就业支出均不可转移,此项个人计算与夫妻可转移的一般抵免或税率档位不同。
(Revenue:共同税务评估说明(新标签页打开);Revenue:雇员税收抵免(新标签页打开);Revenue:挣得收入税收抵免(新标签页打开))
关于 USC 和 PRSI 的重要说明
符合条件的所得税抵免和标准税率额度可按规则在配偶之间分配或转移。但请注意,这种分配机制仅限于所得税,不适用于通用社会服务费(USC(新标签页打开))或社会保险(PRSI(新标签页打开))。
通用社会服务费(USC)的起征点为个人独立计算,不能在配偶之间合并或转移。社会保险(PRSI)则根据个人的缴费类别、收入类型及适用日期独立确定,不属于配偶可共享的税额减免池。
案例 A:全年只有一方有工资
假设 2026 年案例 A:夫妻双方均为爱尔兰全年税务居民,已婚且均在 65 岁以下。其中一人 PAYE 应税工资为 €70,000,另一人为 €0。无其他收入,不符合居家照护者税收抵免条件。计算仅限所得税 (Income Tax),不含 USC、PRSI、养老金及其他减免。
联合评估:总税额 €17,400(€53,000 按 20% 标准税率计税的收入额度,€17,000 按 40% 计税),减去夫妻个人税收抵免 €4,000 及赚钱方雇员税收抵免 €2,000(共 €6,000),最终应缴 €11,400。
按单身方式分别计税:总税额 €19,200(€44,000 按 20% 标准税率计税的收入额度,€26,000 按 40% 计税),减去单身个人税收抵免 €2,000 及雇员税收抵免 €2,000(共 €4,000),最终应缴 €15,200。
在这组假设下,联合评估(Joint assessment)的家庭所得税比按单身方式分别计税(Separate treatment)低 €3,800。差额来自适用的已婚基础税率额度和夫妻基础个人抵免;这不是每个家庭都会得到的退款。
非赚钱方的雇员税收抵免 (Employee Tax Credit) 无法转移。
(Revenue:独立税务处理说明(新标签页打开);Revenue:2026 年税率与减免对照表(新标签页打开);Revenue:雇员税收抵免(新标签页打开))
双收入案例:双方收入不均
假设案例 B(2026 年):夫妻双方均为爱尔兰全年税务居民,年龄均在 65 岁以下。全年 PAYE 应税工资分别为 €65,000 和 €25,000,无其他收入,不符合居家照护者税收抵免条件。仅计算所得税,不含 USC、PRSI、养老金及其他减免。
联合评估:总税额 €12,400。计算方式:总税额 €20,400(高收入方 €15,400:€53,000 × 20% + €12,000 × 40%;低收入方 €5,000:全部按 20% 计税),减去税收抵免 €8,000(夫妻个人抵免 €4,000 + 两人员工抵免 €4,000)。
分别评估(Separate assessment):夫妻年内各自按单身方式计税,年终再核对可转移余额。低收入方未用的 €19,000 个人标准税率额度不能全部转出;此例中,高收入方最多增加 €9,000,额度达到 €53,000 上限。两人的税前所得税合计为 €20,400,减去 €8,000 税收抵免后为 €12,400,与联合评估相同。这里转移的是符合条件的个人基础额度,不是双收入增加部分。
按单身方式分别计税:总税额 €14,200。计算方式:总税额 €22,200(€17,200 + €5,000),减去税收抵免 €8,000(两人单身个人抵免 €4,000 + 两人员工抵免 €4,000)。
在这组假设下,联合评估与分别评估都是 €12,400;按单身方式分别计税为 €14,200。分别评估的合计税额不会高于联合评估,最终差异取决于完整年度收入与可用额度。
联合评估下,低收入方的 €25,000 收入对应双收入增加额度,不能转给另一方;分别评估可转移的则是符合规则的未用个人基础额度,且有上限。
(Revenue:独立税务评估指南(新标签页打开);Revenue:2026 年税率与减免对照表(新标签页打开);Revenue:标准税率额度详解(新标签页打开);Revenue:雇员税收抵免(新标签页打开))
双收入案例:双方收入相同
假设 2026 年一对爱尔兰税务居民夫妻,均在 65 岁以下,每人全年度 PAYE 应纳税收入为 €45,000,无其他收入或居家照护者税收抵免,仅计算所得税(不含 USC、PRSI、养老金及其他减免)。
2026 年夫妻双方有收入时,联合评估的标准税率额度最多为 €88,000(基础 €53,000 加双收入增加部分);增加部分不超过较低收入方的相关收入,且不能转给另一方。按本例收入和额度分配,双方各有 €44,000 按 20% 计税。
联合评估:总额度 €88,000 均分至两人(每人 €44,000),总税额 €18,400,减去 €8,000 税收抵免(夫妻个人抵免 €4,000 + 两人员工抵免 €4,000),最终纳税 €10,400。按单身方式分别计税:两人各享 €44,000 额度,总税额 €18,400,减去 €8,000 税收抵免,最终纳税 €10,400。
在这组收入相同、两人均能用完相关个人抵免的假设下,联合评估、分别评估和按单身方式分别计税的全年所得税结果相同。双方收入接近时,不应预设联合评估一定带来额外节省。
(Revenue:独立税务评估指南(新标签页打开);Revenue:独立税务处理说明(新标签页打开);Revenue:2026 年税率与减免对照表(新标签页打开);Revenue:标准税率额度详解(新标签页打开);Revenue:雇员税收抵免(新标签页打开))
如何预估年度总收入
本月工资为零不等于全年收入为零;同时要区分银行到账与应税收入,也不能把每一种福利都当作工资。
汇总本年度截至目前的工资、奖金、应税福利和离职结算款,并估计剩余月份的工资或兼职收入。记录所领福利的实际名称、期间和税前金额,另列雇主补差;同时核对可能涉及的自雇、租金、投资及海外收入。
停工、育儿假、转兼职或预计复工时,按剩余月份更新全年估计,年终再以实际资料核对。由于税收是基于全年总额计算的,临时性的收入中断或部分时间工作会导致税率区间变化。请确保将预估的年度总额与实际已发放的工资单核对,以避免年终出现补税风险。
社会福利金的税务处理
福利处理因项目而异。Department of Social Protection(DSP,社会保障部)会自动报告多项应税福利,申报时仍应确认已列入;核对名称、期间和金额,避免重复申报。未自动报告的福利仍须按 Revenue 指引申报(Revenue:会自动报告的应税福利(新标签页打开))。
Maternity Benefit(产假福利)、Adoptive Benefit(领养福利)和 Health and Safety Benefit(健康与安全福利)适用 Income Tax,但不适用 USC、PRSI。若全额工资由雇主发放、福利转付雇主,雇主工资与福利的差额按 Income Tax、USC 和 PRSI 处理;若本人领取福利、雇主另付补差,雇主实际支付的工资按这三项处理,福利本身只计 Income Tax(Revenue:产假等福利的税务处理(新标签页打开))。
联合评估下,若领取福利一方的额度不足以收取相应 Income Tax,Revenue 可能调整配偶的税收抵免或标准税率额度。
DSP 通知福利结束后,Revenue 说通知最多可能需要 4 周到达;收到后会恢复剩余额度、发新 Tax Credit Certificate(TCC,税收抵免证书),并向雇主提供 Revenue Payroll Notification(RPN,税务工资通知)。系统恢复与夫妻重新分配额度是两项不同检查。
案例 C:年中停工,复工日期未定
家庭税收额度分配与核查
核对当前税年,更新夫妻双方的年度预计收入。检查适用的税收抵免 (Tax Credits) 和按 20% 标准税率计税的收入额度 (standard rate band),确认已使用的金额及剩余额度,并核对双方的税收抵免证书 (TCC) 及其生效日期。
仅限转移未使用的合格额度,严禁重复计算个人税收抵免。
Revenue 将向雇主发送工资单通知 (RPN)。工资部门根据 RPN 执行扣税,人力资源部门无法决定夫妻间的额度分配,且无需接收家庭整体税务文件。
Week 1(新标签页打开)(非累计计税方式):逐个工资期计算,不累计此前工资和抵免,并非紧急税 (Emergency Tax)。更新 TCC 或 RPN 后,之前的多缴税款不一定会立即在下一张工资单中全额退回。
恢复工作后,请及时核查就业记录与社会福利记录,并重新确认双方的 TCC 状态,确保税收设置与当前就业情况一致。
停工、兼职或复工时,可按这份清单复核:
居家照护者税收抵免(Home Carer Tax Credit)的资格
许多人误以为只要一方因为失业、操持家务、读书或低薪而留在家里,就能自动获得居家照护者税收抵免(Home Carer Tax Credit, HCTC)。这项抵免要求照护符合条件的人,并满足婚姻关系、评估方式和居住条件;失业、做家务、读书或收入低本身不够。需要注意的是,配偶或民事伴侣本身并不被视为符合条件的受抚养人。符合条件的受抚养人包括:符合税务局(Revenue)儿童福利金(Child Benefit)条件的儿童、65 岁或以上人士,或因身体或精神残疾而永久无法自理的人士。关于儿童福利金,公开页面提到需“已领取”,而税务局手册则使用“可领取”一词;若涉及申请中、搬迁或跨境情况,请直接咨询税务局。对于亲属,若满足同一房产、隔壁或 2 km 范围内且能直接沟通的条件,亦可符合要求;非亲属则通常需居住在同一家中。即使照顾多名受抚养人,也仅能获得一项抵免。在评估方式上,采用联合评估(Joint assessment)或分别评估(Separate assessment)均可申请,但按单身方式分别计税(Separate treatment)则不符合资格。
Home Carer Tax Credit 不同于 Department of Social Protection(DSP,社会保障部)发放的 Carer’s Allowance(照护者津贴)和 Carer’s Benefit(照护者福利),也不同于 Dependent Relative Tax Credit(受扶养亲属税收抵免)及 Employing a Carer relief(雇用照护者费用的所得税减免);各项资格和计算方式不同(Revenue:受扶养亲属税收抵免(新标签页打开);Revenue:雇用照护者费用减免(新标签页打开))。
因此,给住在中国的父母汇款本身不能满足 Home Carer 的同住或距离、联络条件。
最高抵免额 €1,950。照护者本人按 Revenue 规则计算的应税相关收入(不是家庭总收入;兼职工资、租金、股息等也须核对)不超过 €7,200 时可获全额抵免;超过后,每多 €1 抵免额减 €0.50;达到 €11,100 时抵免额为零。Carer’s Allowance 和 Carer’s Benefit 不计入 Home Carer 收入测试,但两者均属应税福利;Revenue 会从 DSP 收到相应金额,年终申报时仍应核对是否已列入。此项抵免的收入测试排除,不代表福利免税(Revenue:自动报告的应税福利(新标签页打开))。
该税收抵免不能与同一纳税年度的双薪家庭按 20% 标准税率计税的收入额度增加(dual-income rate-band increase)同时使用。
Revenue 的 Tax and Duty Manual(税务与税收手册,简称 TDM)说明:如果上一税年已获准这项抵免,之后收入超过门槛,仍可能在特定条件下延续一年;这不是每年都可续领,也不能把抵免余额长期结转。
案例 D:兼职照护者的两种所得税计算
假设 2026 年案例 D:一对居住在爱尔兰的夫妻,均在 65 岁以下。全年 PAYE 应税工资分别为 €60,000 和 €8,000。低收入方符合 Home Carer 照护资格。无前一年延续额度,无其他收入或减免。仅计算所得税(Income Tax),不含 USC、PRSI 及其他福利或支出。
除 Home Carer 外,两人税收抵免合计 €7,600:夫妻基础个人抵免 €4,000、收入 €60,000 一方的 Employee Tax Credit €2,000,以及收入 €8,000 一方按收入计算的 €1,600。
居家照护者抵免方案(Home Carer):HCTC 为 €1,550(计算方式:€1,950 减去 €800 超出部分的 50%)。无双额度增加。总收入 €68,000 中仅 €53,000 在按 20% 标准税率计税的收入额度内,毛税为 €16,600,减去税收抵免后最终所得税为 €7,450。
双收入增加额度方案(Dual-band):无 HCTC。低收入方获得 €8,000 的按 20% 标准税率计税的收入额度。总毛税为 €15,000(高收入方 €13,400,低收入方 €1,600),减去 €7,600 税收抵免,最终所得税为 €7,400。
两种方案的最终所得税分别为 €7,450 和 €7,400,差额为 €50。两种方案不可叠加使用。
如果照护者收入减少,Home Carer 的递减额和 Employee Tax Credit 都要按实际全年收入重算;这组所得税比较本身不能决定是否减少工作。托育、福利、通勤和养老金等不在算例内。
(Revenue:独立税务评估指南(新标签页打开);Revenue:标准税率额度详解(新标签页打开);Revenue:雇员税收抵免(新标签页打开);Revenue:居家照护者资格核查(新标签页打开);Revenue:居家照护者收入限制(新标签页打开))
年度税务结算与申报流程
包含 Employment Detail Summary(就业收入明细摘要,简称 EDS)、年终初步报表(Preliminary End of Year Statement,税务局预估计算)、PAYE 所得税申报表(PAYE Income Tax Return,用于确认/修正事实及申请抵免)以及所得税结算结果(Statement of Liability)。
双方先核对资料,通常由 assessable spouse 负责申报。根据 Revenue Tax and Duty Manual(TDM,税务手册)44-01-01 §4.2.2(新标签页打开) 及脚注,特定 e-Form 12 情况可由任一配偶提交,且提交者在该税年可仅作为被评估配偶(受纳税人限制),但这不会永久改变后续年份的申报方式,亦非通用规则。
同一笔收入或费用不要重复申报;第二份重复申报不会再产生一次退税。
最终结果为所得税结算结果(Statement of Liability),可能为退税、无需变更或需补缴税款;年终结算不会重复计算税收抵免。
退税金额将根据每位配偶实际缴纳的所得税比例进行分配(新标签页打开),而非自动全部退给被评估配偶、高收入者或收款人。
根据四年追溯规则(新标签页打开),2022 年的退税申请截止日期为 2026 年 12 月 31 日。
上述四年期限不适用于 Form 11 申报、税款缴纳、选择权行使或税务局通知的截止日期。
关键申报日期
在爱尔兰,夫妻默认采用联合评估(Joint assessment),但也可以选择其他税务处理方式。请参考下表确认各项申请的截止日期。这些日期仅适用于特定选项,并非所有夫妇都需要提交所有申请:
| 事项 | 适用税年 | 选择或申请时间 | 是否可追溯 |
|---|---|---|---|
| 联合评估的默认安排与主动选择 | 所选税年 | 更新婚姻记录后通常默认适用;若主动选择,须在相关税年结束前向 Revenue 书面提出 | 不是更新婚姻记录或申请往年退税的期限 |
| 选择 assessable spouse(负责相关申报和税款事项的人) | 2026 纳税年度 | 在目标纳税年度的 3 月 31 日或之前 | 可选择任何一方;未选时通常由较高收入者担任;与额度分配分开 |
| 分别评估 | 2026 | 2025 年 10 月 1 日至 2026 年 3 月 31 日 | 不可追溯,维持现状直至变更,且原申请人撤回 |
| 按单身方式分别计税 | 2026 年 | 2026 年 12 月 31 日前 | 不可追溯,持续有效直至变更或申请人撤回;不可转移未使用的额度或税率档位 |
| 结婚年份回顾 | 结婚税务年度 | 在结婚年份的 12 月 31 日之后,提交所得税申报表(Income Tax Return)及 myEnquiries 请求 | 仅使用税务局(Revenue)月份法比较婚后月份;仅在产生差额时退税,且按每人已缴纳的所得税比例分配 |
| 退税申请 | 2022 | 2026 年 12 月 31 日 | 四年退税申请期限;并非有权撤销所有旧的评估选择,且不延长 Form 11 申报、缴税或 Revenue 通知规定的其他期限 |
四年退税申请的具体边界见 Revenue 四年退税期限说明(新标签页打开)。
(Revenue:共同税务评估说明(新标签页打开);Revenue:独立税务评估指南(新标签页打开);Revenue:独立税务处理说明(新标签页打开))
海外配偶与汇总减免
在中国结婚不等于配偶是爱尔兰非居民。婚姻登记地、国籍、爱尔兰税务居民身份(Tax resident(新标签页打开))、通常居住身份(ordinary residence)和居籍(domicile)分别判断;配偶没有爱尔兰工作也不代表全球收入为零。可能需申报海外工资、租金或投资收入,但披露本身不代表这些收入全部在爱尔兰征税。
若一方为爱尔兰税务居民、另一方为非居民,居民一方在税年内通常按单身方式处理。年终可向 Revenue 核对 aggregation relief(新标签页打开)(收入汇总减免):若 Revenue 确认非居民配偶无收入且居民一方收入是家庭唯一收入,可能适用夫妻基础个人抵免和增加的标准税率额度;非居民配偶有收入时,减免取决于双方收入及其中应纳爱尔兰税的部分,并须在年度申报中声明对方收入。它不是普通联合评估,也不会因更新婚姻记录而在年内自动共享全部额度。配偶人在海外工作本身不等于法律上的婚姻分居。
年中迁入或离开涉及分年处理(split-year treatment)等规则,不能只按居住月份比例推算所有收入或夫妻减免。复杂跨境收入应向 Revenue 或有相关经验的税务专业人士核对。
申报方式:PAYE 与 Form 11 的界限
在爱尔兰,夫妻可选择联合评估(Joint assessment)、分别评估(Separate assessment)或按单身方式分别计税(Separate treatment)。申报方式取决于收入类型:PAYE 员工通常通过 myAccount 处理,但涉及自雇或特定董事身份时则需通过 Revenue Online Service(ROS,Revenue 在线服务)提交 Form 11(新标签页打开)。
符合条件的仅有 PAYE 收入的人员可以通过 myAccount 提交 PAYE Income Tax Return。而自雇人士、公司所有权董事(Proprietary Director)、特定配偶/董事情况或有非 PAYE 收入的人员则可能需要通过该在线服务提交 Form 11。
对于非 PAYE 收入,若净可评估收入超过 €5,000 或总非 PAYE 收入超过 €30,000,可能需要提交 Form 11,但具体取决于其他相关规则。低于此阈值并不等同于获得豁免,也不证明无需申报。
即使通过联合评估(Joint assessment)进行了税收额度分配,也不意味着可以取消提交 Form 11 的义务,且不影响预缴税(Preliminary tax)的缴纳及相关截止日期。收到 Revenue 的申报通知后必须执行。请根据具体角色和身份核实是否需要申报,而非简单地认为所有董事都必须申报。
如何办理与咨询
可通过 myAccount 的 MyEnquiries(新标签页打开)(安全查询通道)联系 Revenue,并说明税年、双方身份、收入和正在核对的问题。只在官方安全渠道按要求提交 PPSN、结婚证明或收入资料。税务规定会按年度变化;本文是一般生活信息,不替代针对个人情况的税务或法律建议。
您可以继续阅读关于首份工作/PAYE 记录、工资单、年度申报、居住地/住所、育儿假或冗员补偿的专项指南。
年度申报核对清单
在汇总夫妻双方的年度实际收入、已申报税款及福利数据后,请对照以下项目核对最终结果,以确保税务申报准确。请注意,此步骤仅为核对清单,并非新的申请表或向本站提交记录的请求。
- 核对每人的实际收入、已缴税款及福利记录
- 对比 EDS 数据与预填值是否一致
- 确认选择唯一正确的申报路径或 Form 11 路线
- 检查并避免重复申请同一项抵免或福利
- 保留已申报费用的收据,按要求提供凭证
- 确认所得税结算结果 Statement of Liability 的最终结果
- 核对退款银行信息、比例分配或欠款金额
- 核对下一年度的评估与分配方案
英文邮件模板:中国婚姻登记记录核对
用途:向税务局更新在中国登记的结婚状态,咨询相关证明要求及安全提交渠道。
Subject: Inquiry regarding civil status update - Marriage registered in China

I am writing to update my civil status following a marriage legally registered in China on [date]. I would like to understand how this affects my tax position for the [tax year] tax year. Could you please explain the current rules for married couples and verify the correct secure channel for submitting evidence? Additionally, please advise on the required proof, any necessary translations, and how my partner should confirm their status. I will provide documentation once the secure submission steps are confirmed.
请在方括号中填写结婚日期和相关税年,不要在邮件中附带任何个人证件或银行信息。
咨询配偶税收额度与税率分摊
用途:告知配偶停止工作或转为兼职,请求税务局核查税收额度与税率分摊的分配方式,并确认申报福利的正确渠道。
Subject: Inquiry about tax-credit and rate-band allocation for [tax year]

Dear Revenue, I am writing to inquire about the correct tax credit and rate-band allocation for my spouse and me for [tax year]. My spouse has recently [stopped working/changed to part-time]. My year-to-date taxable pay is [my year-to-date taxable pay], with estimated remaining income of [my estimated remaining income]. My spouse’s year-to-date taxable pay is [spouse year-to-date taxable pay], with estimated remaining income of [spouse estimated remaining income]. Additionally, my spouse receives [benefit name] amounting to [benefit amount]. Could you please explain how to review our eligible allocations and the correct secure channel to report this benefit? I would also like to know how to verify both Tax Credit Certificates. Thank you.
请在方括号中填写具体年份、收入金额及福利名称,切勿在邮件中发送 PPSN 或银行账户等敏感信息。
爱尔兰夫妻税收分配咨询模板
用途:配偶重新就业后,向税务局咨询如何查询夫妻双方的税额分配、福利记录、就业记录及当前的 TCC。
Subject: Inquiry regarding spousal tax allocation for [tax year]

Dear Revenue, my spouse has recently returned to work. I would like to clarify how our tax credits and bands are currently allocated for [tax year]. Could you please explain how we can verify both partners' benefit records, income records, and current Tax Credit Certificates (TCC) via the secure portal? Based on an estimated remaining income of [estimated remaining income] as of [date], we want to ensure our records are accurate. Please advise on the correct secure channel to review these details.
请在方括号中填写对应的税年、日期和预计剩余收入。不要在邮件中提供 PPSN 或银行账户等敏感信息。
Payroll 可另发一句:
Could you please confirm if the latest Revenue Payroll Notification (RPN) has been applied to the correct pay period?
爱尔兰夫妻税务计算咨询
用途:向税务局咨询居家照护者税收抵免(Home Carer Tax Credit)的资格及计算方式,并将其与双薪税率档位增加进行对比,比较两种安排当年的所得税结果。
Subject: Inquiry regarding Home Carer Tax Credit vs. Dual-Income Rate Band

I am writing to understand the Home Carer Tax Credit rules that may apply to my spouse and me for [tax year]. Could you please explain the eligibility and calculation for the Home Carer Tax Credit, given that the care recipient is my [care recipient relationship] and my relevant income is [carer relevant income]? Additionally, I would like to compare this with the benefit of the dual-income rate-band increase. I understand these two options cannot be combined in the same year. Please explain how to compare the Income Tax outcomes using these facts. I am not making an assessment election in this message.
请在方括号中填写具体的纳税年度、照顾对象的亲属关系以及照顾者的相关收入,切勿在邮件中发送 PPSN 或银行账户等敏感信息。
咨询配偶跨境居住时的税收合并抵免
用途:咨询一名配偶在爱尔兰居住而另一名配偶在海外居住时的年度税收合并抵免政策及申报流程。
Subject: Inquiry regarding aggregation relief for spouse resident abroad - [tax year]

I am writing to seek clarification regarding year-end aggregation relief for [tax year]. I am [resident status] in Ireland, while my spouse is resident in [spouse residence country]. My spouse has the following income: [spouse income types and amounts]. Could you please explain how this affects my tax position and verify the facts regarding eligibility for relief? Additionally, please advise on the correct secure channel to submit documentation and specify which income statements or supporting records are required for this review.
请在方括号中填写具体的纳税年度、配偶居住国、收入类型及金额,切勿在邮件中直接发送 PPSN 或银行账户等敏感信息。
爱尔兰夫妻税务状态核查申请
用途:请求税务局核查结婚当年及此前年度的婚姻税务记录,确认申报人身份及补交资料的正确渠道。
Subject: Inquiry regarding marital tax status review - [tax years]

I am writing to request a review of my marital tax status for [tax years], including the year of my marriage on [marriage date]. Could you please verify if my records are correctly updated and advise which return each of us should submit for each tax year, including whether any specific e-Form 12 rule applies? Please let me know if any information is missing and the correct secure channel to provide supporting documents. I would appreciate your guidance on the next steps to ensure my tax assessments reflect the correct marital status.
请在方括号中填写结婚日期和需要核查的税年度。切勿在邮件中直接发送 PPSN、结婚证或银行账户信息。
准备材料
办理步骤
注意事项
术语表
- Joint assessment
- 联合评估:夫妻共同申报,可灵活分配额度
- Separate assessment
- 分别评估:年度内独立计税,年底可进行额度转移
- Separate treatment
- 按单身方式分别计税:完全独立计税,无额度转移
- assessable spouse
- 被评估配偶:在联合评估 (Joint assessment) 中负责报税/缴税的人员,非账户控制者
- Tax credit
- 税收抵免:在计算出所得税后直接抵减的税额
- standard rate band
- 标准税率额度:按 20% 税率计税的收入额度上限
- Home Carer Tax Credit
- 居家照护者税收抵免:一项有条件的爱尔兰所得税税收抵免
- aggregation relief
- 汇总减免:爱尔兰居民且配偶为非居民时,基于收入和居住事实的年终潜在减税
- Tax Credit Certificate
- Tax Credit Certificate:税务局记录的当前税收抵免和税率档位证明
- Employee Tax Credit
- 雇员税收抵免:PAYE 雇员个人不可转移的抵免,低收入金额可能受限
- Revenue Payroll Notification
- Revenue Payroll Notification:用于工资单处理的税务局薪资通知
- PAYE
- Pay As You Earn,按收入预扣税款
- USC
- 通用社会服务费
- PRSI
- 社会保险
- civil partnership
- 民事伴侣关系
- civil status
- 婚姻或民事伴侣状态
官方链接
- Revenue:婚姻与民事伴侣关系概览(新标签页打开) Revenue Commissioners:概述婚姻或民事伴侣关系对税务状态的影响。
- Revenue:民事状态更新指南(新标签页打开) Revenue Commissioners:指导如何向 Revenue 更新个人婚姻状况变更信息。
- Revenue:结婚当年税务规则(新标签页打开) Revenue Commissioners:解释结婚或登记民事伴侣关系当年适用的税务规则。
- Revenue:共同税务评估说明(新标签页打开) Revenue Commissioners:详细说明夫妻或伴侣选择共同申报税务的选项与影响。
- Revenue:独立税务评估指南(新标签页打开) Revenue Commissioners:详细说明了已婚夫妇或民事伴侣选择独立计算税款的条件与影响。
- Revenue:独立税务处理说明(新标签页打开) Revenue Commissioners:解释了在特定情况下,夫妻双方在税务处理上被视为独立个体的规定。
- Revenue:2026 年税率与减免对照表(新标签页打开) Revenue Commissioners:提供 2026 年度的税率、税级及各项税收减免的汇总图表。
- Revenue:标准税率额度详解(新标签页打开) Revenue Commissioners:阐述了标准税率额度(standard rate band)的定义及其对所得税计算的作用。
- Revenue:所得税计算方式(新标签页打开) Revenue Commissioners:详细说明了所得税的计算方式以及适用的税率。
- Revenue:雇员税收抵免(新标签页打开) Revenue Commissioners:介绍符合条件的雇员可申请的税收抵免额度。
- Revenue:挣得收入税收抵免(新标签页打开) Revenue Commissioners:阐述低收入工作者申请挣得收入税收抵免的条件。
- Revenue:居家照护者资格核查(新标签页打开) Revenue Commissioners:列出申请居家照护者税收抵免的具体资格要求。
- Revenue:居家照护者收入限制(新标签页打开) Revenue Commissioners:提供 2026 年居家照护者税收抵免的收入限制标准。
- Revenue:社会福利付款税务(新标签页打开) Revenue Commissioners:详细说明社会福利付款(如 DSP)的纳税规定。
- Revenue:非居民配偶税务规则(新标签页打开) Revenue Commissioners:解释配偶的居住状态如何影响个人的税务处理。
- Revenue:PAYE 年终申报(新标签页打开) Revenue Commissioners:指导如何提交 PAYE 年终所得税申报表以核对税款。
价格、时间和当前说明
价格、费用、时间安排、资格、材料或配送等信息可能随页面更新。先用本文看懂大致做法,再到 Revenue Commissioners(新标签页打开) 核对当前说明。
核对与来源
相关指南
这些本地生活主题经常一起出现,可以继续核对相关说明和注意事项。
本地生活
在爱尔兰签工作合同前,要问清什么?
收到爱尔兰工作录用通知(Job Offer)后,先核对雇主、工资组成、试用期、实际工时、加班和通知期,再确认哪些条件尚未完成。把口头承诺和书面文件对照,并在接受前向雇主索取清楚的书面答复。
本地生活
在爱尔兰被裁员,接下来怎么办?
核对离职结算、及时联系 Intreo 查询失业支持;持工作许可者还要同步处理就业许可与居留期限,不能等补偿款到账后再行动。
本地生活
爱尔兰发天气预警了,还要上学、上班吗?
这份日常参考指南说明如何读懂爱尔兰气象局(Met Éireann)天气预警,并分别核实学校、托育、校车、公共交通和雇主安排。天气缺勤工资、假期与安全义务各有边界;没有自动带薪天气假,也不等于应该冒险通勤。
本地生活
在爱尔兰生孩子,父母能休多久、工资谁来付?
准备生育、收养或返岗时,需要分清 Maternity Leave、Paternity Leave、Parent’s Leave 和 Parental Leave 这四种假。这里为你整理了各自的休假时长、申请时间窗口、雇主通知要求、DSP 福利领取条件以及公司补薪等关键信息,帮你规划日期并核对工资单。
所属专题
这篇指南也收录在这些本地生活专题中,适合按场景继续查阅。